
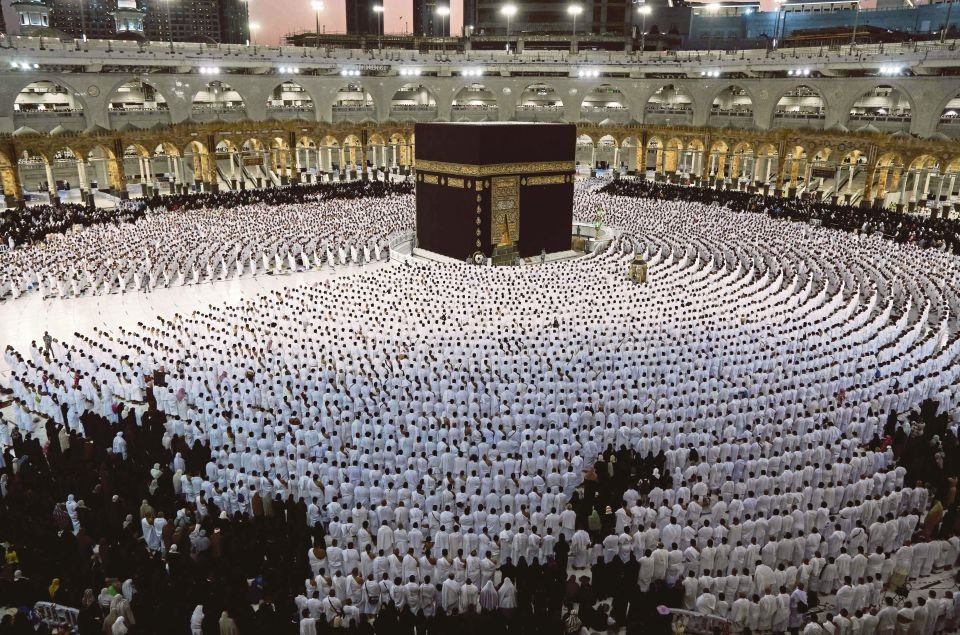
Dalam beberapa tahun terakhir, lanskap gaya hidup generasi muda perkotaan di kawasan Jakarta, Bogor, Depok, Tangerang, dan Bekasi telah mengalami pergeseran paradigma yang sangat positif. Kalangan milenial dan generasi Z yang selama ini kerap diidentikkan dengan budaya konsumtif, kegemaran menjelajah kafe kekinian, serta perjalanan wisata liburan ke luar negeri, mulai menaruh perhatian besar pada pencapaian spiritual. Keinginan untuk menjejakkan kaki di Tanah Suci Makkah dan Madinah guna menunaikan ibadah umroh tidak lagi dipandang sebagai agenda hari tua setelah memasuki masa pensiun, melainkan telah bertransformasi menjadi target hidup yang ingin diwujudkan sedini mungkin di usia produktif.
Menunaikan umroh di usia muda membawa keunggulan fisik yang sangat nyata. Seluruh rangkaian prosesi manasik, mulai dari berjalan memutari Ka’bah sebanyak tujuh kali dalam thawaf, melangkah cepat di antara bukit Shafa dan Marwah sepanjang lebih dari tiga kilometer dalam sa’i, hingga bermunajat panjang di keheningan malam, menuntut ketahanan fisik dan daya tahan otot yang prima. Tubuh yang bugar di usia dua puluhan atau awal tiga puluhan memungkinkan seseorang menjalani seluruh ibadah mahdhah tersebut secara mandiri, tuma’ninah, dan khusyuk tanpa bergantung pada bantuan kursi roda atau pendamping khusus.
Namun, kendala utama yang sering kali dihadapi oleh para pekerja muda, karyawan baru, maupun wirausahawan rintisan di wilayah metropolitan adalah manajemen keuangan. Tingginya biaya hidup di Jabodetabek, beban sewa hunian, cicilan produktif, serta jebakan pengeluaran mikro yang tidak disadari sering kali membuat rencana menabung umroh selalu terhenti di tengah jalan. Tanpa perencanaan finansial yang terukur, impian menuju Baitullah akan terus tertunda. Artikel edukatif ini menyajikan panduan taktis mengenai penyusunan rencana keuangan umroh mandiri bagi generasi muda, membedah struktur alokasi penghasilan, strategi lindung nilai tabungan dari inflasi, hingga komitmen memilih perjalanan yang murni berlandaskan syariat Islam.
1. Hakikat Istitha’ah Finansial: Menjaga Kemurnian Amal Tanpa Beban Utang
Dalam tinjauan fikih Islam, kewajiban haji dan umroh terikat pada syarat mutlak yang disebut sebagai istitha’ah, yaitu adanya kemampuan lahir dan batin. Salah satu pilar utama istitha’ah adalah kemampuan finansial. Kemampuan ini bermakna bahwa seorang Muslim memiliki bekal harta halal yang cukup untuk membiayai perjalanan pulang dan pergi, serta tetap mampu meninggalkan nafkah yang memadai bagi tanggungan keluarga yang ditinggalkan di Tanah Air.
Di era digital saat ini, kemudahan akses teknologi finansial sering kali melahirkan godaan untuk mengambil jalan pintas. Munculnya tawaran pinjaman daring, skema bayar nanti atau paylater, serta produk dana talangan umroh berbunga kerap menarik minat anak muda yang ingin berangkat secara instan. Sikap tergesa-gesa ini bertentangan dengan prinsip dasar syariat. Berangkat ke Tanah Suci menggunakan modal utang konsumtif yang membebani masa depan tidak memenuhi kriteria istitha’ah yang disyariatkan agama.
Lebih dari itu, jika skema dana talangan tersebut mengenakan biaya administrasi tetap berupa persentase bunga, transaksi tersebut secara hukum fikih jatuh ke dalam kategori riba yang diharamkan. Harta yang tidak halal atau bercampur dengan unsur syubhat berisiko merusak kesucian safar dan menghalangi terkabulnya doa. Menunaikan ibadah dengan hasil keringat sendiri melalui tabungan halal yang dikumpulkan secara sabar dan disiplin membawa nilai keberkahan ruhiyah yang jauh lebih tinggi di hadapan Allah Ta’ala.
2. Memahami Struktur Biaya Riil dan Risiko Fluktuasi Kurs
Sebelum menentukan target nominal tabungan per bulan, generasi muda perlu memahami komponen pembentuk harga paket umroh. Penyelenggaraan perjalanan ibadah ke luar negeri terikat secara ketat pada transaksi internasional yang menggunakan mata uang Dolar Amerika Serikat dan Riyal Arab Saudi.
Komponen pembiayaan utama tersebut meliputi:
- Tiket Penerbangan Internasional: Menyerap porsi terbesar dari total biaya paket, mencakup bahan bakar pesawat dan pajak bandara yang dipatok dalam valuta asing.
- Akomodasi Hotel dan Katering: Biaya sewa kamar hotel di Makkah dan Madinah serta penyediaan makan tiga kali sehari yang dibayarkan langsung kepada penyedia layanan di Arab Saudi menggunakan mata uang Riyal.
- Visa Umroh dan Asuransi Kesehatan Wajib: Biaya perizinan elektronik dan premi asuransi resmi yang ditetapkan oleh kementerian terkait di Arab Saudi.
- Transportasi Darat dan Fasilitas Ziarah: Biaya operasional bus pariwisata antar-kota serta pengangkutan bagasi.
- Penanganan Bandara dan Perlengkapan Ibadah: Pembuatan koper, kain ihram, mukena, seragam, dan layanan operasional tim lapangan di bandara keberangkatan.
Keterikatan pada mata uang asing ini membawa konsekuensi penting: nilai Rupiah rentan mengalami depresiasi akibat inflasi tahunan dan fluktuasi kurs global. Jika seorang pekerja muda menargetkan biaya paket sebesar tiga puluh juta rupiah dan menyimpannya murni dalam bentuk uang tunai di celengan atau rekening tabungan bank konvensional selama dua atau tiga tahun, nilai uang tersebut berpotensi mengalami penurunan daya beli saat waktu keberangkatan tiba. Oleh sebab itu, strategi menabung membutuhkan instrumen pengaman nilai yang tepat.
3. Strategi Anggaran Bulanan bagi Pekerja Muda di Jabodetabek
Menyisihkan uang untuk tabungan umroh di tengah tingginya biaya hidup kota metropolitan membutuhkan formula anggaran yang realistis dan konsisten. Generasi muda dapat mengadopsi modifikasi sistem pembagian anggaran terencana yang disesuaikan dengan profil pendapatan masing-masing.
| Pos Pengeluaran | Alokasi Persentase | Rincian Pos Kebutuhan Riil |
|---|---|---|
| Kebutuhan Pokok Hidup | 50 Persen | Biaya sewa tempat tinggal, makan harian, transportasi komuter, tagihan utilitas, dan kewajiban keluarga. |
| Gaya Hidup dan Sosial | 20 Persen | Aktivitas rekreasi akhir pekan, keanggotaan pusat kebugaran, nongkrong, dan hobi pribadi terukur. |
| Tabungan Investasi Masa Depan | 15 Persen | Dana darurat cair, asuransi kesehatan mandiri, dan investasi jangka panjang. |
| Pos Khusus Tabungan Umroh | 15 Persen | Rekening khusus ibadah suci yang dialokasikan langsung pada hari penerimaan gaji. |
Sebagai simulasi konkret: seorang profesional muda di Jakarta dengan penghasilan bersih delapan juta rupiah per bulan dapat menyisihkan lima belas persen, yakni sebesar satu juta dua ratus ribu rupiah setiap bulan khusus untuk pos umroh. Dengan komitmen menabung secara disiplin ditambah alokasi dana dari Tunjangan Hari Raya dan bonus tahunan kerja, dana target paket umroh senilai tiga puluh juta rupiah dapat terkumpul secara mandiri dalam kurun waktu sekitar dua tahun saja.
4. Menekan Pengeluaran Mikro dan Kebocoran Finansial
Sering kali kendala menabung bukan terletak pada kecilnya nominal gaji, melainkan pada ketidakmampuan mendeteksi kebocoran finansial harian. Pengeluaran-pengeluaran kecil yang tampak sepele namun terjadi berulang kali setiap hari dapat menguras jutaan rupiah setiap bulannya tanpa disadari.
Langkah evaluasi gaya hidup yang dapat diterapkan oleh generasi muda:
- Audit Pembelian Kopi dan Camilan Harian: Membeli segelas kopi susu kekinian seharga tiga puluh ribu rupiah setiap hari kerja menghabiskan dana sekitar tujuh ratus ribu rupiah per bulan, atau setara delapan koma empat juta rupiah dalam setahun. Mengurangi frekuensi membeli kopi di luar dan beralih menyeduh kopi mandiri di kantor dapat mengalihkan dana tersebut secara signifikan ke dalam rekening ibadah.
- Rasionalisasi Langganan Digital: Periksa kembali langganan platform hiburan digital, siaran musik daring, dan aplikasi berbayar di ponsel pintar. Hentikan langganan layanan yang jarang digunakan guna menghemat ratusan ribu rupiah setiap bulan.
- Batasi Pembelian Barang Impulsif di Lokapasar: Terapkan aturan jeda tujuh puluh dua jam sebelum memutuskan membeli barang non-esensial di toko daring untuk memastikan bahwa transaksi tersebut benar-benar kebutuhan nyata, bukan sekadar pelampiasan stres sesaat.
5. Pemanfaatan Tabungan Emas dan Rekening Syariah sebagai Lindung Nilai
Untuk mengatasi risiko penurunan nilai mata uang Rupiah terhadap biaya umroh di masa depan, generasi muda sangat disarankan memanfaatkan instrumen investasi syariah yang memiliki fungsi lindung nilai alami.
A. Mengonversi Tabungan ke Logam Mulia Emas Fisik atau Digital
Emas batangan bersertifikat resmi telah terbukti selama ribuan tahun sebagai penyimpan nilai terbaik yang kebal terhadap inflasi. Secara historis, pergerakan harga emas memiliki korelasi positif dengan pergerakan mata uang asing. Mengonversikan alokasi tabungan bulanan menjadi gramatur emas—baik melalui tabungan emas digital syariah berizin OJK maupun pembelian emas batangan fisik—menjaga agar daya beli tabungan tidak tergerus kenaikan harga tiket dan hotel saat target dana telah genap terkumpul.
B. Membuka Rekening Khusus Umroh Berakad Wadiah
Pisahkan rekening tabungan ibadah dari rekening transaksi belanja harian. Manfaatkan fitur tabungan rencana haji dan umroh di bank syariah nasional yang beroperasi tanpa biaya administrasi bulanan dan menggunakan akad wadiah yad dhamanah atau mudharabah muthlaqah. Aktifkan fasilitas pemotongan otomatis dari rekening gaji setiap tanggal gajian agar disiplin menabung berjalan tanpa perlu menunggu sisa uang di akhir bulan.
6. Menjaga Niat Murni: Waspada terhadap Jebakan Travel Murah Non-Syar’i
Generasi muda yang sangat akrab dengan media sosial sering kali menjadi target empuk pemasaran paket perjalanan murah yang tidak rasional. Tawaran paket keberangkatan dengan harga belasan juta rupiah, sistem arisan berantai, atau skema pemasaran berjenjang yang mewajibkan perekrutan anggota baru merupakan sinyal bahaya yang wajib dihindari. Model bisnis semacam ini pada hakikatnya mempraktikkan skema piramida yang memakan harta manusia secara batil dan kerap berakhir pada kegagalan terbang jamaah.
Selain kejelasan legalitas perizinan dari Kementerian Agama, aspek paling mendasar yang harus dipastikan oleh calon jamaah muda adalah kemurnian pelaksanaan ibadah di lapangan. Menyerahkan perjalanan suci kepada biro perjalanan yang mengusung komitmen sebagai Travel Sunnah memberikan ketenangan batin yang sejati. Biro perjalanan yang memegang teguh akidah yang lurus akan memastikan seluruh proses manasik dibimbing berlandaskan dalil Al-Qur’an dan As-Sunnah yang shahih, membebaskan jamaah dari amalan-amalan baru tanpa tuntunan, serta mendidik anak-anak muda untuk beribadah dengan penuh penghayatan tauhid.
7. Strategi Memilih Waktu Keberangkatan dan Efisiensi Paket
Fleksibilitas waktu yang dimiliki oleh kalangan pekerja muda dapat dimanfaatkan secara cerdas untuk mendapatkan efisiensi anggaran tanpa mengurangi kenyamanan dan keabsahan ibadah:
A. Mengutamakan Periode Keberangkatan di Luar Musim Liburan
Hindari periode musim puncak seperti akhir tahun, masa liburan sekolah, atau paruh kedua bulan Ramadhan, di mana tarif tiket penerbangan dan sewa kamar hotel di Makkah mengalami lonjakan harga tertinggi. Memilih keberangkatan pada periode musim reguler—misalnya pada bulan September hingga November atau bulan Januari hingga awal Sya’ban—menawarkan tarif paket yang jauh lebih terjangkau serta kondisi pelataran thawaf yang lebih lapang.
B. Memilih Formasi Kamar Berempat (Kamar Quad)
Bagi jamaah muda yang mendaftar sendiri atau bersama rekan sebaya, memilih kamar tipe quad yang dihuni empat orang adalah keputusan finansial yang sangat hemat. Kamar hotel berbintang di Arab Saudi umumnya memiliki ruang yang sangat luas dengan fasilitas lengkap. Memilih formasi kamar ini dapat memangkas selisih biaya beberapa juta rupiah dibandingkan memesan kamar berdua, sementara dana yang dihemat dapat dialokasikan untuk sedekah dan kebutuhan keluarga.
Bagi generasi muda di wilayah Jakarta, Bogor, Depok, Tangerang, dan Bekasi yang sedang menyusun estimasi target tabungan dan ingin mengetahui gambaran biaya riil keberangkatan secara transparan, menelaah rincian program resmi merupakan langkah awal yang tepat. Seluruh komponen fasilitas penerbangan langsung, akomodasi hotel di dekat pelataran masjid, serta bimbingan manasik intensif dapat dipelajari secara mendalam melalui rincian biaya paket umroh 2026 resmi guna mematangkan peta rencana finansial Anda.
Menempa Karakter Mandiri Menuju Baitullah
Perjalanan menabung secara mandiri untuk menunaikan ibadah umroh sejatinya adalah proses pembentukan kepribadian dan karakter ruhiyah seorang pemuda Muslim. Disiplin menyisihkan sebagian rezeki di tengah godaan gaya hidup duniawi mengajarkan nilai kesabaran, pengendalian hawa nafsu, serta keikhlasan dalam berkorban demi meraih cinta Allah Subhanahu wa Ta’ala.
Ketika hari keberangkatan itu tiba dan kedua mata Anda menatap langsung keagungan Ka’bah di tengah hembusan angin pelataran Masjidil Haram, rasa haru yang luar biasa akan mengalir deras. Anda menyadari bahwa setiap tetes keringat kerja keras, setiap penghematan belanja harian, serta setiap rupiah halal yang dinafkahkan telah berbuah manis menjadi undangan agung sebagai tamu Allah di Tanah Suci. Semoga Allah Subhanahu wa Ta’ala senantiasa melimpahkan rezeki yang berkah, meneguhkan keistiqamahan generasi muda dalam menuntut ilmu syar’i, serta memudahkan langkah menuju Baitullah guna meraih predikat umroh yang mabrur dan penuh limpahan maghfirah-Nya. Aamiin Ya Rabbal ‘Alamin.